
Fiscalización exhibe opacidad en fondos federales de alcaldías en CDMX
La detección de compras no comprobadas por más de 31 millones de pesos en la alcaldía Álvaro Obregón expone nuevamente las debilidades estructurales en el control de las finanzas públicas a nivel de los gobiernos locales en la Ciudad de México. El caso, originado a partir de la auditoría 657 de la ASF, ilustra la fricción recurrente entre la asignación descentralizada de fondos federales y la falta de mecanismos eficientes de verificación física posterior.
Históricamente, los recursos correspondientes al Ramo 28 y las Participaciones a Entidades Federativas y Municipios han enfrentado lagunas de comprobación debido a la autonomía operativa con la que disponen las demarcaciones territoriales. El gasto en insumos básicos —como pinturas, luminarias o uniformes— representa una de las vías más comunes en los informes de fiscalización para justificar erogaciones inmediatas sin que medie infraestructura de monitoreo ciudadano.
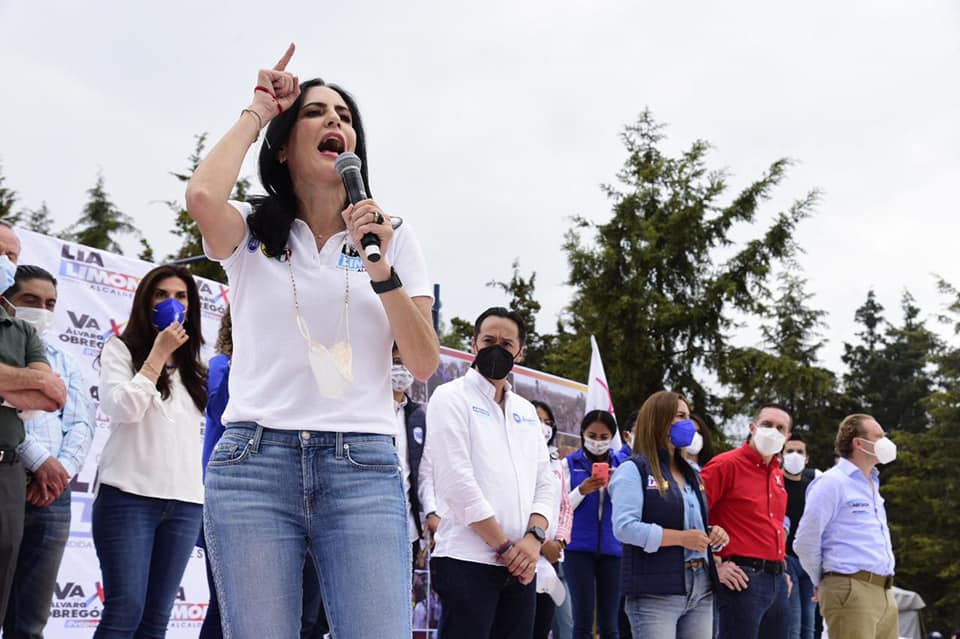
La gestión encabezada por Lía Limón en el periodo 2021-2024 enfrentó constantes disputas políticas y señalamientos administrativos en una demarcación caracterizada por marcados contrastes socioeconómicos. Este nuevo informe técnico traslada la discusión del terreno del debate legislativo cotidiano al rigor de las cuentas públicas nacionales, donde la evidencia material resulta el único estándar vinculante.
El patrón de adquisiciones en el que se ejerce el presupuesto pero se omiten las entradas a almacén no es un fenómeno aislado de Álvaro Obregón. Diversos informes de la Cuenta Pública a lo largo de las últimas dos décadas han documentado cómo los capítulos 2000 (materiales y suministros) y 5000 (bienes muebles) concentran observaciones millonarias debido a la facilidad con la que se pueden omitir bitácoras de destino final en demarcaciones con escaso personal técnico.
La intervención directa de la Fiscalía Especializada en Materia de Combate a la Corrupción marca un punto de inflexión en la relación entre los órganos fiscalizadores federales y las administraciones locales de la capital. La judicialización de estos pliegos responde a presiones normativas más estrictas en el Sistema Nacional Anticorrupción, diseñado para inhibir la prescripción de responsabilidades mediante solventaciones puramente burocráticas.
En el marco regional de la administración pública, la entrega de recursos a municipios y alcaldías continúa operando bajo un esquema fiduciario donde el cumplimiento de normativas de papel suele prevalecer sobre las auditorías en campo. La imposibilidad de corroborar la aplicación de luminarias o prendas protectoras en Álvaro Obregón pone de relieve la brecha entre el reporte presupuestal y el impacto real en la infraestructura urbana.
El desenlace de esta investigación establecerá un precedente legal sobre la corresponsabilidad de los titulares ejecutivos de las demarcaciones respecto a los desvíos cometidos en sus áreas operativas, redefiniendo las exigencias de comprobación física para los gobiernos locales en los siguientes ejercicios fiscales.